Contas a receber · 07 de outubro de 2026 · 4 min de leitura
Inadimplência B2B: política de cobrança sem perder clientes
A inadimplência B2B raramente se resolve com uma mensagem automática enviada quando o boleto já venceu há semanas. Em relações entre empresas, o atraso pode envolver aprovação interna, divergência de nota, falha no serviço ou falta de prioridade. Uma política profissional cria previsibilidade para o
Por Equipe Cifron
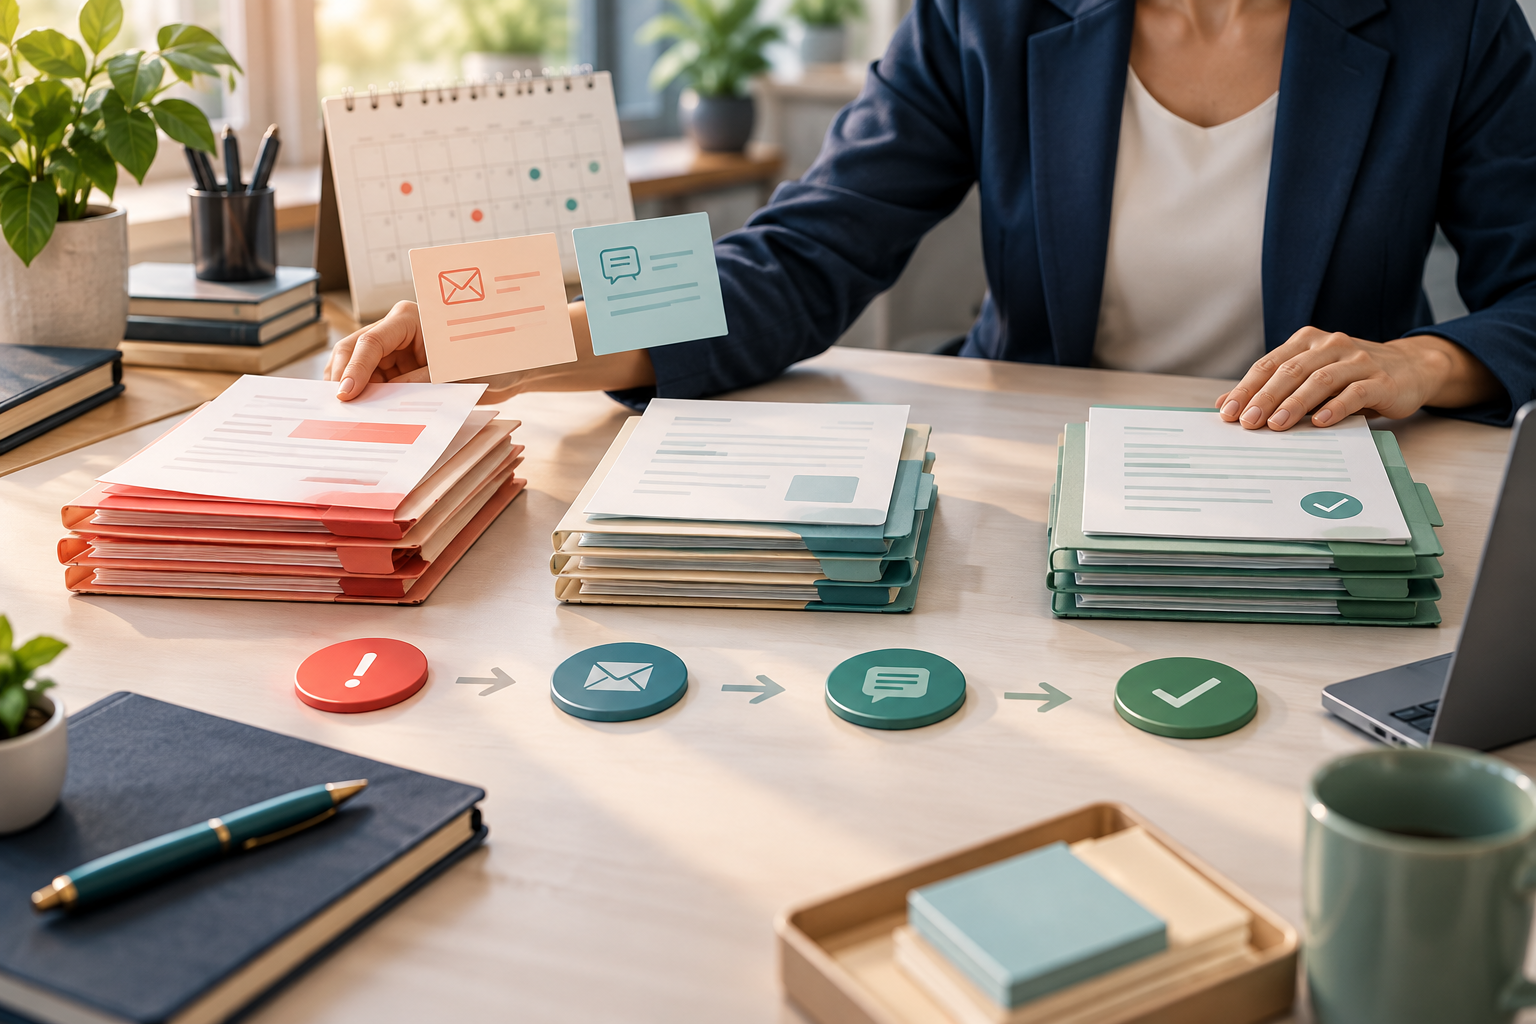
A inadimplência B2B raramente se resolve com uma mensagem automática enviada quando o boleto já venceu há semanas. Em relações entre empresas, o atraso pode envolver aprovação interna, divergência de nota, falha no serviço ou falta de prioridade. Uma política profissional cria previsibilidade para o cliente e para a equipe, sem transformar cada cobrança em uma negociação improvisada.
Cobrar bem começa antes do vencimento
O processo começa no cadastro e na venda: quem aprova, qual é o prazo, que documentos são exigidos e como o cliente recebe a cobrança. Depois, a empresa precisa distinguir atraso operacional de risco de crédito. Um boleto não pago por erro de faturamento pede correção rápida; um cliente que evita contato por meses pede limite, acordo ou revisão comercial. Tratar os dois casos do mesmo jeito desgasta todos. Ao registrar essa informação no momento em que a decisão acontece, a empresa evita reconstruir o passado no fim do mês e cria uma base melhor para o próximo ciclo.
- Confirme dados de faturamento, responsáveis e documentos antes de entregar.
- Envie cobrança e nota com antecedência suficiente para o ciclo de aprovação.
- Defina mensagens e prazos diferentes para lembrete, vencimento e atraso.
- Registre promessas de pagamento e não deixe acordos apenas em conversas soltas.
- Crie critérios de bloqueio, renegociação e escalonamento.
Imagine um cliente recorrente que atrasa quinze dias, mas sempre paga depois de corrigir uma divergência na nota. A resposta adequada é resolver o processo e acompanhar o histórico, não ameaçar cortar a relação no primeiro contato. Já um cliente que acumula três parcelas, muda a promessa a cada semana e amplia o consumo precisa de uma decisão de risco. A régua deve proteger caixa e relacionamento com critérios claros. O exemplo não precisa ser idêntico ao da sua operação; ele serve para mostrar onde a diferença entre um número comercial e um número financeiro costuma aparecer.
Uma régua de cobrança que preserve o relacionamento
- Classifique clientes por prazo, valor, histórico e criticidade.
- Faça um lembrete cordial antes do vencimento com canal de suporte.
- No atraso, confirme a causa e registre uma data objetiva de regularização.
- Quando necessário, formalize acordo com entrada, parcelas e condição de continuidade.
- Revise limite e condições comerciais depois de cada recorrência.
Uma cobrança eficiente também depende de um contas a receber confiável. O financeiro precisa enxergar título, vencimento, valor, responsável, última interação e próxima ação. Assim, a equipe não perde tempo procurando informação e o cliente recebe uma conversa consistente. A diretoria ainda ganha uma visão melhor do impacto do atraso no caixa projetado e pode agir antes que o problema se torne estrutural. Ao registrar essa informação no momento em que a decisão acontece, a empresa evita reconstruir o passado no fim do mês e cria uma base melhor para o próximo ciclo.
Como medir recuperação e risco
Cobrar sem conferir a prestação ou a documentação gera conflito legítimo. Cobrar pessoas erradas expõe a empresa e atrasa a solução. Também é perigoso conceder descontos sem registrar o custo do acordo. A política precisa deixar espaço para análise humana, mas impedir que cada vendedor invente um critério diferente para o mesmo tipo de risco.
- Percentual de recebíveis vencidos por faixa de atraso.
- Valor recuperado por régua, canal e tipo de acordo.
- Tempo médio entre vencimento e primeiro contato efetivo.
- Concentração do atraso nos maiores clientes.
- Promessas de pagamento quebradas e reincidência.
Como aplicar na próxima semana
Escolha um período fechado e uma pessoa responsável por conduzir a primeira revisão. Reúna os dados disponíveis, marque o que está confirmado e destaque o que ainda depende de informação. Depois, escolha uma única decisão que será melhorada com esse acompanhamento: cobrar, contratar, precificar, comprar, renegociar ou formar reserva. Ao final da semana, registre o que mudou, qual dúvida permaneceu e qual será o próximo passo. Essa pequena cadência é mais útil do que esperar um relatório perfeito, porque cria aprendizado enquanto a operação ainda está em movimento.
Reduzir inadimplência não significa endurecer todas as relações. Significa vender com informação, faturar sem erro, acompanhar vencimentos e conversar cedo. Quando o processo fica visível, a empresa consegue ser firme onde precisa e flexível onde existe uma causa resolvível — sem deixar o caixa depender de memória ou improviso. Se você aplicar apenas uma parte desse método, comece pela informação que mais demora para chegar quando o caixa já está sob pressão.
Organizar meu financeiro no Cifron